Семейный бюджет: как вести доходы и расходы семьи с детьми
Семейный бюджет - это план того, сколько денег приходит в семью и на что они уходят. В статье разобраны модели бюджета, учет по шагам, правило 50/30/20 и способы выйти из дефицита. Вы получите схему, которую можно запустить в ближайшие выходные, и идеи, как включить в нее ребенка.
Содержание
Что такое семейный бюджет
Семейный бюджет - это таблица или тетрадь, где записаны все поступления и все траты семьи за месяц. С одной стороны стоят доходы семейного бюджета: зарплаты, пособия, алименты, подработки, выплаты на детей. С другой стороны - расходы семейного бюджета: еда, жилье, транспорт, одежда, лечение, кружки, развлечения.
Разница между ними показывает, живет ли семья в плюсе или в минусе. Если расходы больше доходов, возникает дефицит, и разницу приходится закрывать долгами или накоплениями. Если доходы больше, остаток можно отправить в накопления.
С появлением ребенка расходы заметно растут и становятся менее предсказуемыми: то зимний комбинезон, то стоматолог, то взнос на школьные нужды. Без записей кажется, что деньги просто исчезают, а с записями видно, куда именно они уходят.
Зачем вести бюджет, если доход небольшой
При скромном доходе учет нужен даже больше, чем при высоком: каждая лишняя трата заметна. Записи помогают заранее увидеть дорогой месяц (сентябрь со сборами в школу, декабрь с подарками) и подготовиться к нему, а не занимать до зарплаты.
Кроме того, бюджет снимает споры. Когда цифры лежат на столе, разговор идет про факты, а не про то, кто больше тратит.
Урок финансовой грамотности для школьника
Тема пригодится и ученикам: в школе финансовую грамотность проходят на уроках обществознания, математики и во внеурочных курсах. Подросток может разобрать реальный семейный бюджет на примере упрощенных цифр: назвать, что относится к доходам, что к расходам, посчитать остаток и предложить, как сократить траты. Такое задание проще понять, чем абстрактные примеры из учебника.
Если у вас школьник, обсудите с ним этот материал вместе. Подробнее о том, как говорить с подростком спокойно и без нотаций, написано в статье про общение с подростком.
Модели семейного бюджета: общий, раздельный, долевой
Обычно называют три модели семейного бюджета. Они отличаются тем, кто и как распоряжается деньгами. В чистом виде их встречают редко: многие семьи смешивают подходы и меняют их, когда меняются обстоятельства, например при рождении ребенка или декрете.
| Модель | Как устроена | Плюсы | Минусы |
|---|---|---|---|
| Общий | Все доходы идут в одну копилку, расходы планируют вместе | Проще копить на общие цели, прозрачность | Мало личной свободы, нужны договоренности о мелких тратах |
| Раздельный | У каждого свои деньги, общие траты делят пополам или по договоренности | Финансовая независимость каждого | Сложно при декрете и непредвиденных больших тратах, споры о справедливости |
| Долевой | Часть дохода каждого идет в общий котел, остальное остается личным | Баланс общего и личного, справедливо при разных доходах | Нужно заранее решить долю и список общих расходов |
Как выбрать модель для семьи с ребенком
Если один из родителей в декрете или работает неполный день, раздельный бюджет быстро становится несправедливым: человек с меньшим доходом тратит время на ребенка и дом, но остается без денег. В такой ситуации чаще подходит общий или долевой вариант.
Долю можно считать от дохода: например, оба вносят одинаковый процент зарплаты в общий котел. Тогда тот, кто зарабатывает больше, вносит больше в рублях, а пропорция остается честной. В общий котел обычно попадают жилье, коммунальные услуги, еда, дети, лечение и совместный отдых.
Личные деньги внутри общего бюджета
Даже при общей модели полезно оставлять каждому небольшую сумму, которую можно тратить без отчета. Это снимает мелкие конфликты и не дает бюджету превратиться в контроль. Размер суммы обсуждают вместе и пересматривают раз в полгода.
Как вести учет доходов и расходов по шагам
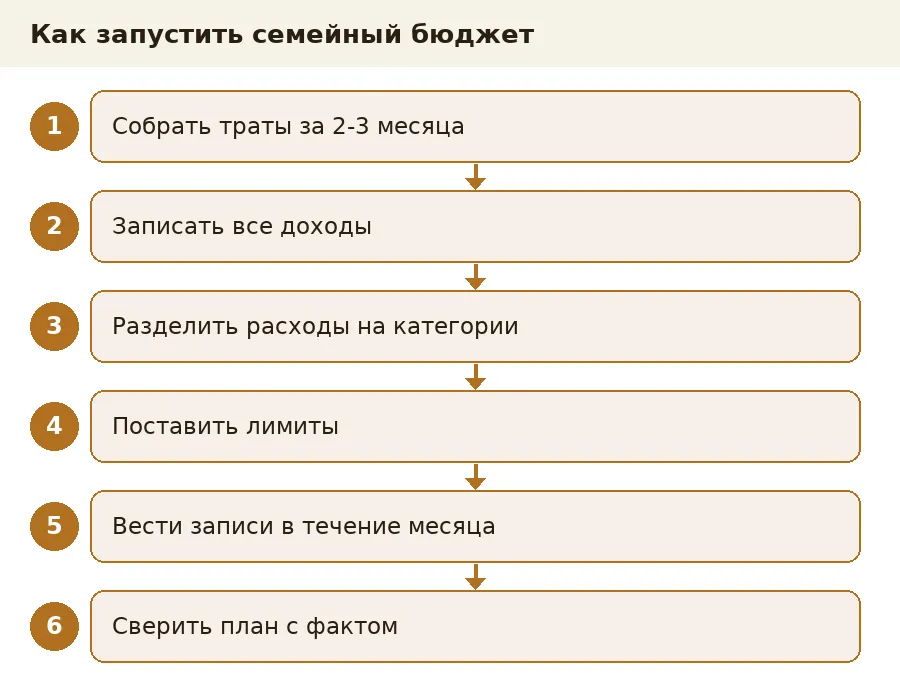
Семейный бюджет, доходы и расходы по месяцам удобно вести двумя способами: таблица в тетради или в электронном файле либо специальная программа в телефоне. Выбирайте то, чем реально будете пользоваться. Хорошая система - та, которую не бросают через две недели.
- Соберите данные за последние 2-3 месяца: выписки по картам, чеки, квитанции. Так вы увидите реальные траты, а не воображаемые.
- Запишите все источники дохода за месяц, включая нерегулярные: подработки, выплаты, подарки.
- Разделите расходы на категории: жилье, еда, транспорт, связь, одежда, здоровье, ребенок, развлечения, накопления.
- Внесите обязательные платежи с датами: аренда или ипотека, коммунальные услуги, кредиты, интернет.
- Задайте лимит на каждую категорию и сверьте сумму лимитов с доходом.
- Записывайте траты в течение месяца: лучше сразу, а не по памяти в конце недели.
- В конце месяца сравните план с фактом, найдите категории, где вышли за лимит, и поправьте план на следующий месяц.
Образец простой таблицы на месяц
| Статья | План, руб. | Факт, руб. | Разница |
|---|---|---|---|
| Доходы семьи | 90 000 | 92 500 | +2 500 |
| Жилье и коммунальные услуги | 22 000 | 22 400 | -400 |
| Продукты | 26 000 | 27 800 | -1 800 |
| Транспорт и связь | 8 000 | 7 600 | +400 |
| Ребенок: кружки, школа, одежда | 12 000 | 11 300 | +700 |
| Накопления | 10 000 | 10 000 | 0 |
Цифры условные, ваши будут другими. Важно не значение, а привычка сверять план с фактом. Если по одной статье постоянно перерасход, значит, лимит поставлен нереалистично, и его стоит поднять, а не ругать себя.
Таблица или приложение
Тетрадь и электронная таблица дают полный контроль и ничего не требуют от телефона. Приложения экономят время: многие подтягивают траты по картам и сами раскладывают их по категориям. Но автоматический учет не отражает наличные, поэтому их все равно придется вносить вручную.
Если ведете бюджет вдвоем, используйте общий файл или общую тетрадь, чтобы оба видели одни и те же цифры. Для планирования больших целей, например подготовки к экзаменам и оплаты репетитора, пригодится планировщик подготовки к экзамену: он помогает заранее понять, сколько занятий и когда потребуется.
Правило 50/30/20 и подушка безопасности
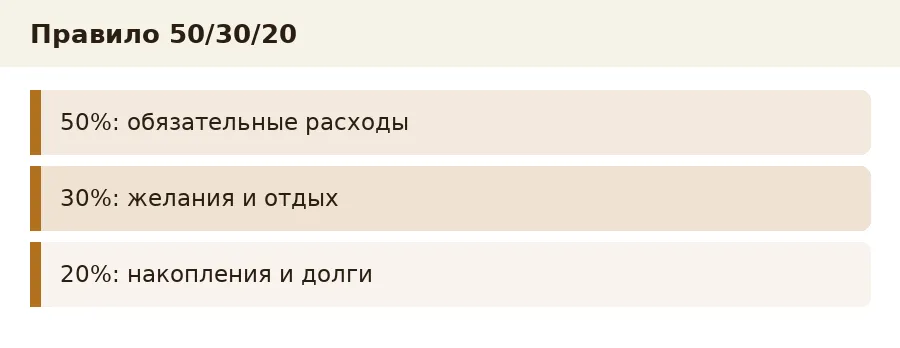
Правило 50/30/20 делит ежемесячный доход на три части. Половина идет на обязательные расходы, 30% - на желания, 20% - на накопления и досрочное погашение долгов. Пропорции гибкие, и под свою ситуацию их меняют.
| Часть дохода | На что идет | Примеры для семьи с ребенком |
|---|---|---|
| 50% | Обязательное | Жилье, еда, лекарства, школа, проезд, платежи по кредитам |
| 30% | Желания | Кафе, подарки, развлечения, кружки по желанию, одежда сверх необходимого |
| 20% | Накопления и долги | Подушка безопасности, цели, досрочные платежи |
Если обязательные платежи занимают больше половины дохода, например из-за ипотеки или аренды, правило 50/30/20 не получится выполнить без изменений. В такой ситуации сначала решают, как снизить обязательные траты, а потом возвращаются к схеме. Лучше откладывать меньшую сумму, но каждый месяц, чем ставить недостижимую цель и бросить через пару месяцев.
Подушка безопасности для семьи с детьми
Подушка безопасности - это запас денег на случай потери дохода, болезни или срочного ремонта. Чаще всего советуют копить сумму, равную расходам семьи за 3-6 месяцев. Для семьи с детьми и нестабильным доходом разумнее ориентироваться на верхнюю границу.
Считать цель нужно от расходов, а не от дохода. Умножьте среднемесячные обязательные траты на 3-6. Например, при обязательных расходах 60 000 рублей в месяц цель составит примерно 180 000-360 000 рублей. Первые деньги из 20% направляйте именно в подушку, и только потом в другие цели.
Хранить такой запас лучше отдельно от повседневных денег, чтобы не тратить его на текущие покупки. До полной суммы можно начать с малого: первый шаг - запас на один месяц.
Обязательные и переменные расходы семьи с ребенком
Для планирования все траты делят на постоянные, которые почти не меняются, и переменные, которые зависят от месяца и решений семьи. Такое деление быстро показывает, где можно маневрировать.
Постоянные расходы
К постоянным относятся аренда или ипотека, коммунальные услуги, связь, кредиты, детский сад или кружки с фиксированной оплатой, страховки. Суммы известны заранее, поэтому их вносят в бюджет первыми. Сократить их быстро нельзя, но можно пересмотреть тарифы на связь и услуги, а также условия кредитов.
Переменные расходы
Переменные траты - продукты, одежда, транспорт, лекарства, развлечения, подарки. Именно здесь семья чаще всего выходит за рамки. Поэтому на них ставят недельный лимит, а не только месячный: так проще притормозить в середине месяца.
Особая группа - расходы на ребенка. Они растут по мере взросления: у малыша это подгузники, питание и врачи, у школьника - канцелярия, форма, обеды, кружки, репетиторы. Хороший ориентир для списка покупок на младшего ребенка - материал про выбор детских товаров, а планировать питание и экономить на продуктах поможет статья про меню ребенка по возрасту.
Нерегулярные, но предсказуемые траты
Есть траты, которые случаются раз в несколько месяцев: сборы в школу в августе, новогодние подарки, летний отпуск, день рождения ребенка, страховка, техосмотр. Если не готовиться к ним заранее, они выбивают бюджет. Сложите годовую сумму таких расходов, разделите на 12 и откладывайте эту часть каждый месяц в отдельную копилку.
Как вовлечь ребенка в семейный бюджет
Дети перенимают отношение к деньгам из семьи, поэтому лучше не скрывать тему, а подавать ее по возрасту. Дошкольнику достаточно объяснить, что деньги получают за работу и что не все желания можно исполнить сразу. Школьнику можно показать, как устроены доходы и расходы, на простых цифрах.
Первый практический инструмент - карманные деньги. Они дают ребенку возможность принимать финансовые решения и ошибаться на небольших суммах. Размер зависит от возможностей семьи и возраста, универсальной цифры нет. Главное - договориться о правилах заранее.
- Выдавайте деньги регулярно, например раз в неделю, а не от случая к случаю.
- Определите, на что ребенок тратит сам: сладости, наклейки, мелкие игрушки.
- Не забирайте деньги в наказание и не добавляйте сверх суммы, когда они закончились.
- Предложите откладывать часть на крупную цель: так ребенок учится копить.
- Разрешите ему самому выбирать и иногда ошибаться: неудачная покупка учит лучше лекции.
Готовые фразы для разговора с ребенком
Мы не покупаем эту игрушку сейчас, потому что на этот месяц деньги уже распределены. Давай запишем ее в список желаний и посмотрим в следующем месяце.
У тебя есть своя сумма на неделю. Ты можешь потратить ее сразу или отложить часть на то, что хочешь больше.
Такие формулировки не обвиняют ребенка и не обесценивают его желание. Они показывают, что решение связано с планом, а не с настроением родителей. Подробнее о традициях, которые формируют привычки в семье, можно прочитать в статье про семейные традиции.
Семейный совет раз в месяц
Раз в месяц, например в первое воскресенье, проводите короткий семейный совет на 15-20 минут. Родители рассказывают, сколько примерно потрачено и что запланировано на месяц, а школьник предлагает, на что стоит откладывать или от чего отказаться. Так ребенок видит, что бюджет - общее дело, а не тайна взрослых.
Что делать при дефиците семейного бюджета
Дефицит семейного бюджета - ситуация, когда регулярные расходы превышают доходы. Сначала нужно понять причину: доход упал, выросли обязательные платежи, или траты по переменным статьям вышли из-под контроля. Без этого любые меры будут точечными и временными.
- Посчитайте дефицит в рублях за последние три месяца и определите средний размер.
- Найдите две-три категории с самым большим перерасходом.
- Сократите переменные траты: покупки без списка, доставка еды, спонтанные покупки одежды и игрушек.
- Пересмотрите тарифы на связь, подписки, страховки и платные кружки, которыми ребенок почти не пользуется.
- Проверьте льготы и пособия: многодетным, малообеспеченным семьям и семьям с детьми положены региональные и федеральные выплаты, список зависит от региона.
- Подумайте о дополнительном доходе: подработка, продажа ненужных вещей, обновление навыков для более оплачиваемой работы.
Чего делать не стоит
Не стоит закрывать дефицит новыми кредитами и займами: проценты увеличивают разрыв в следующих месяцах. Также не нужно экономить на здоровье и питании ребенка: отказ от лечения и нормальной еды обходится дороже. Лучше сокращать развлечения и импульсивные покупки.
Если долги уже велики, обсудите с кредитором реструктуризацию или обратитесь за бесплатной консультацией к финансовому консультанту при государственных или некоммерческих службах. Решение принимайте спокойно и вместе: паника хуже цифр.
Как удерживать бюджет в плюсе
После того как баланс выровнялся, закрепите результат. Оставьте небольшой запас в плане на непредвиденные траты, продолжайте записи хотя бы на уровне категорий и раз в квартал сверяйте цели. Если в семье растет школьник, посмотрите также материалы рубрики Школа и учеба: они помогают заранее прикинуть расходы на учебу.
Вопросы и ответы
Что входит в доходы и расходы семейного бюджета?
К доходам относят зарплаты, пособия, алименты, подработки и другие поступления. К расходам - жилье, еду, транспорт, связь, одежду, лечение, образование ребенка, развлечения и накопления. Учитывать нужно и наличные, и безналичные траты.
Какую модель семейного бюджета выбрать молодой семье с ребенком?
Универсальной модели нет. Если один из родителей в декрете или зарабатывает меньше, чаще подходят общий или долевой бюджет. Модель можно менять, когда меняются обстоятельства.
Сколько нужно откладывать на подушку безопасности?
Обычно советуют копить сумму, равную расходам семьи за 3-6 месяцев. Считают от расходов, а не от дохода. Если доход нестабильный или в семье несколько детей, ориентируйтесь на верхнюю границу.
Работает ли правило 50/30/20 при ипотеке или аренде?
Если обязательные платежи занимают больше половины дохода, соотношение придется менять, например 60/20/20. Сначала стоит снизить обязательные траты или увеличить доход, а затем возвращаться к схеме.
С какого возраста давать ребенку карманные деньги?
Единого возраста нет, ориентируются на готовность ребенка. Многие семьи начинают, когда ребенок идет в школу и понимает счет. Главное - небольшая регулярная сумма и заранее оговоренные правила.
Что делать, если не хватает денег до зарплаты?
Найдите, на каких статьях вы систематически выходите за лимит, сократите переменные траты и заложите в бюджет небольшой резерв. Новые займы закрывают проблему лишь на время и увеличивают расходы в следующих месяцах.
Похожие статьи
- Теоретические основы психологии семьи. Лекция: Психология семьи и семейных отношений И дисфункциональной семьи
- Мониторинг качества приема в вузы. Мониторинг качества приема в вузы Проходной бал в году на бюджет
- Правила приема граждан для обучения за счет средств федерального бюджета
- Эссе на тему "Остерегайтесь мелких напрасных расходов
- Как в фотошопе создать расходящиеся солнечные лучи
- Какие расходы относятся к образовательным дошкольным услугам